Markt und DOOHAbrechnung
E-Rechnung: Für größere Bildschirmnetze endet die Übergangsfrist Ende 2026
Ab 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz Rechnungen an andere Unternehmen als E-Rechnung ausstellen. Das betrifft auch verkaufte Werbezeit.
Wer Werbezeit auf Bildschirmen verkauft, schreibt Rechnungen an Unternehmen: an den Möbelhändler, die Fahrschule, die Agentur. Für solche Rechnungen zwischen inländischen Unternehmen gilt in Deutschland seit 2025 die E-Rechnung, bisher mit großzügigen Übergangsfristen. Die erste davon läuft am 31. Dezember 2026 aus, in wenigen Wochen.
Die drei Daten
Das Bundesministerium der Finanzen fasst die Regeln in einer Fragen-und-Antworten-Seite zusammen (Stand 23. März 2026, abgerufen am 3. Oktober 2026). Zum Empfang heißt es dort:
Seit dem 1. Januar 2025 besteht für inländische Unternehmen die Notwendigkeit, eine E‑Rechnung empfangen zu können.
Für das Ausstellen nennt das Ministerium Übergangsfristen:
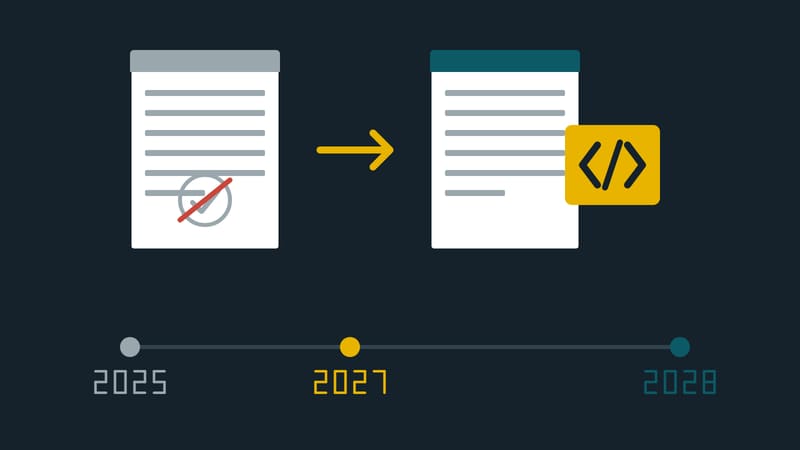
- Bis 31. Dezember 2026 dürfen alle Unternehmen statt einer E-Rechnung noch eine sonstige Rechnung ausstellen, also Papier oder PDF.
- Bis 31. Dezember 2027 gilt das nur noch für Unternehmen, deren Umsatz im Vorjahr 800.000 Euro nicht überstiegen hat.
- Ab 2028 entfällt auch diese Grenze.
Ein Netzbetreiber oder Vermarkter, der 2026 mehr als 800.000 Euro umsetzt, muss also ab Januar 2027 E-Rechnungen ausstellen.
Was als E-Rechnung zählt
Eine E-Rechnung ist nach der Darstellung des Ministeriums eine Rechnung in einem strukturierten elektronischen Format, das sich maschinell verarbeiten lässt und der europäischen Normenreihe EN 16931 entspricht. Eine einfache PDF erfüllt das nicht. Als in Deutschland übliche Formate nennt die Seite XRechnung und ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL. ZUGFeRD verbindet ein lesbares PDF mit einem eingebetteten Datensatz; XRechnung besteht nur aus dem Datensatz.
Ausgenommen sind laut Ministerium unter anderem Kleinbeträge bis 250 Euro brutto, Rechnungen von Kleinunternehmern und Rechnungen an Empfänger, die keine Unternehmer sind.
Wo es im DOOH-Geschäft hakt
In kleineren Netzen entsteht die Rechnung oft von Hand: Aus dem Buchungsbeleg wird in der Textverarbeitung ein PDF. Dieser Weg liefert kein strukturiertes Format. Drei Punkte verdienen deshalb vor dem Jahreswechsel einen Blick:
- Den eigenen Umsatz prüfen. Das Ministerium spricht vom Vorjahresumsatz des Rechnungsausstellers, also des ganzen Unternehmens und nicht allein der Werbesparte.
- Den Weg der Rechnung nachvollziehen. Welches Programm erzeugt sie, und kann es XRechnung oder ZUGFeRD ausgeben?
- Berichtigungen mitdenken. Fällt ein Bildschirm aus und wird weniger ausgespielt als gebucht, folgt eine Korrektur. Besteht die Pflicht zur E-Rechnung, muss nach der Seite des Ministeriums auch die Berichtigung als E-Rechnung erfolgen.
Kleinbeträge sind im lokalen Werbegeschäft nicht selten. Eine Rechnung bis 250 Euro brutto fällt nach der Darstellung des Ministeriums unter die Ausnahme. Ob ein Netz dafür einen zweiten Rechnungsweg pflegen will, ist eine andere Frage.
Ein Beispiel aus dem Haus des Herausgebers
Die Kapaso GmbH, Herausgeber dieses Magazins, betreibt mit dem DOOH Hub ein Werbeportal für Bildschirmnetze. Nach Angaben des Unternehmens rechnet das Portal nach der Ausspielung ab und gibt jede Rechnung als PDF und als E-Rechnung in den Formaten XRechnung und ZUGFeRD aus. Für die Buchhaltung lassen sich die festgeschriebenen Rechnungen eines Monats als Buchungsliste samt XRechnungen herunterladen. Stellt ein Netz seine Rechnungen selbst, erhält es vom Portal eine Provisionsrechnung im selben Format.
Aufbewahren
Rechnungen sind nach der Seite des Ministeriums acht Jahre aufzubewahren. Bei einer E-Rechnung muss zumindest der strukturierte Teil unversehrt in seiner ursprünglichen Form vorliegen; bei ZUGFeRD ist dieser Teil der führende. Der Ausdruck allein genügt demnach nicht.
Dieser Beitrag gibt den Stand der genannten Quelle wieder und ersetzt keine Steuerberatung.
DS Content kompakt
Der Newsletter des Magazins: drei Beiträge und ein Praxistipp, etwa alle zwei Wochen per E-Mail.